- BIST10011 908+0,55 %
- ДОЛЛАР50,28+0,05 %
- ЕВРО55,60-0,24 %
- ЗОЛОТО3 872,60-0,35 %
- ПРОЦЕНТ36,00 %-1,00
- БИТКОИН64 570-1,14 %
- 16 ноября 2026 г.2°
- BIST10011 908+0,55 %
- ДОЛЛАР50,28+0,05 %
- ЕВРО55,60-0,24 %
- ЗОЛОТО3 872,60-0,35 %
- ПРОЦЕНТ36,00 %-1,00
- БИТКОИН64 570-1,14 %
- 16 ноября 2026 г.2°
IRS повысила стандартный вычет на 2027 год до $33 200 для супругов
Налоговая служба США опубликовала корректировки на 2027 налоговый год с учетом инфляции. Стандартный вычет, налоговый кредит на ребенка и пороговые значения дохода изменятся почти по 70 положениям, которые будут применяться к декларациям, подаваемым в 2028 году.
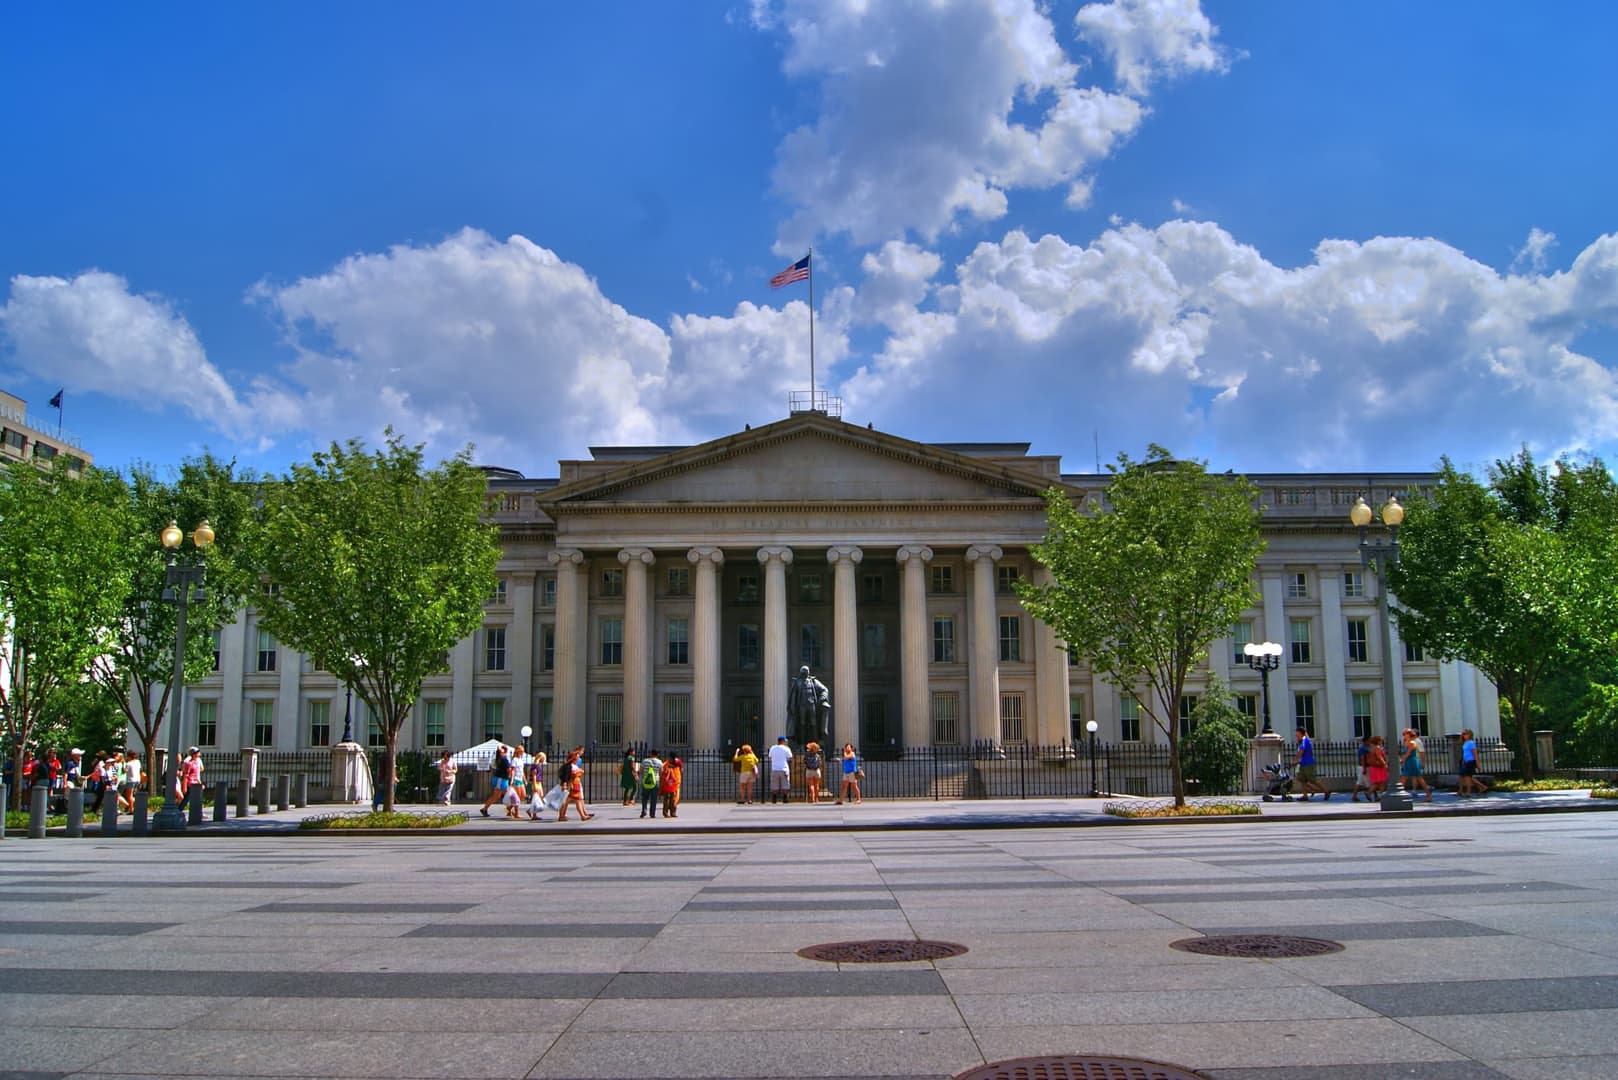
Налоговая служба США объявила о корректировках с учетом инфляции почти по 70 положениям федерального налогового законодательства на 2027 налоговый год. Изменения, опубликованные в Процедуре по доходам 2026-35, в основном будут применяться к налоговым декларациям, подаваемым в 2028 году, и не затронут декларации за 2026 налоговый год, которые будут поданы в начале 2027 года.
Стандартный вычет для супругов, подающих совместную декларацию, увеличится на $1 000 и составит $33 200. Налогоплательщики, подающие индивидуальные декларации, смогут заявить вычет в размере $16 600, что на $500 больше, а для налогоплательщиков со статусом главы домохозяйства он составит $24 925.
Максимальный налоговый кредит на ребенка увеличится на $100 и составит $2 300 на каждого ребенка, отвечающего установленным требованиям; до $1 800 из этой суммы потенциально может быть возвращено налогоплательщику. Максимальный налоговый кредит на заработанный доход для налогоплательщиков с тремя и более детьми, отвечающими установленным требованиям, вырастет с $8 231 в 2026 году до $8 496.
Другие изменения включают повышение годового лимита взносов на счета гибких расходов на медицинские нужды до $3 500, максимальный налоговый кредит на усыновление в размере $18 250 и ежегодную сумму подарков, не облагаемую налогом, в размере $20 000 на одного получателя. Малые предприятия смогут списывать до $2,64 млн расходов на соответствующее требованиям оборудование и имущество в соответствии с разделом 179.
Пороговые значения федеральных ставок подоходного налога будут повышены с учетом инфляции, тогда как максимальная предельная ставка останется на уровне 37%, а персональные налоговые вычеты сохранятся на нулевом уровне. Фактическая экономия будет зависеть от дохода каждой семьи, ее статуса при подаче декларации и права на получение налоговых кредитов.
Зарегистрируйтесь в Ally Daily
Подпишитесь, чтобы получать информацию о специальных новостях, событиях и объявлениях. Мы будем держать вас в курсе.
Регистрируясь, вы соглашаетесь с нашей Политикой конфиденциальности
 Недвижимость
 Транспорт
 Запасные части, аксессуары, оборудование и тюнинг
 Секонд-хенд и новые покупки
 Строительное оборудование и промышленность
 Поставщики частных уроков
 Объявления о вакансиях
 Ищущие работу
 Царство животных
 Искатели помощников
 Долевое владение
 Автомобиль
 Автомобильное оборудование
 Мать и ребенок
 Строительная техника
 Средняя школа и университет