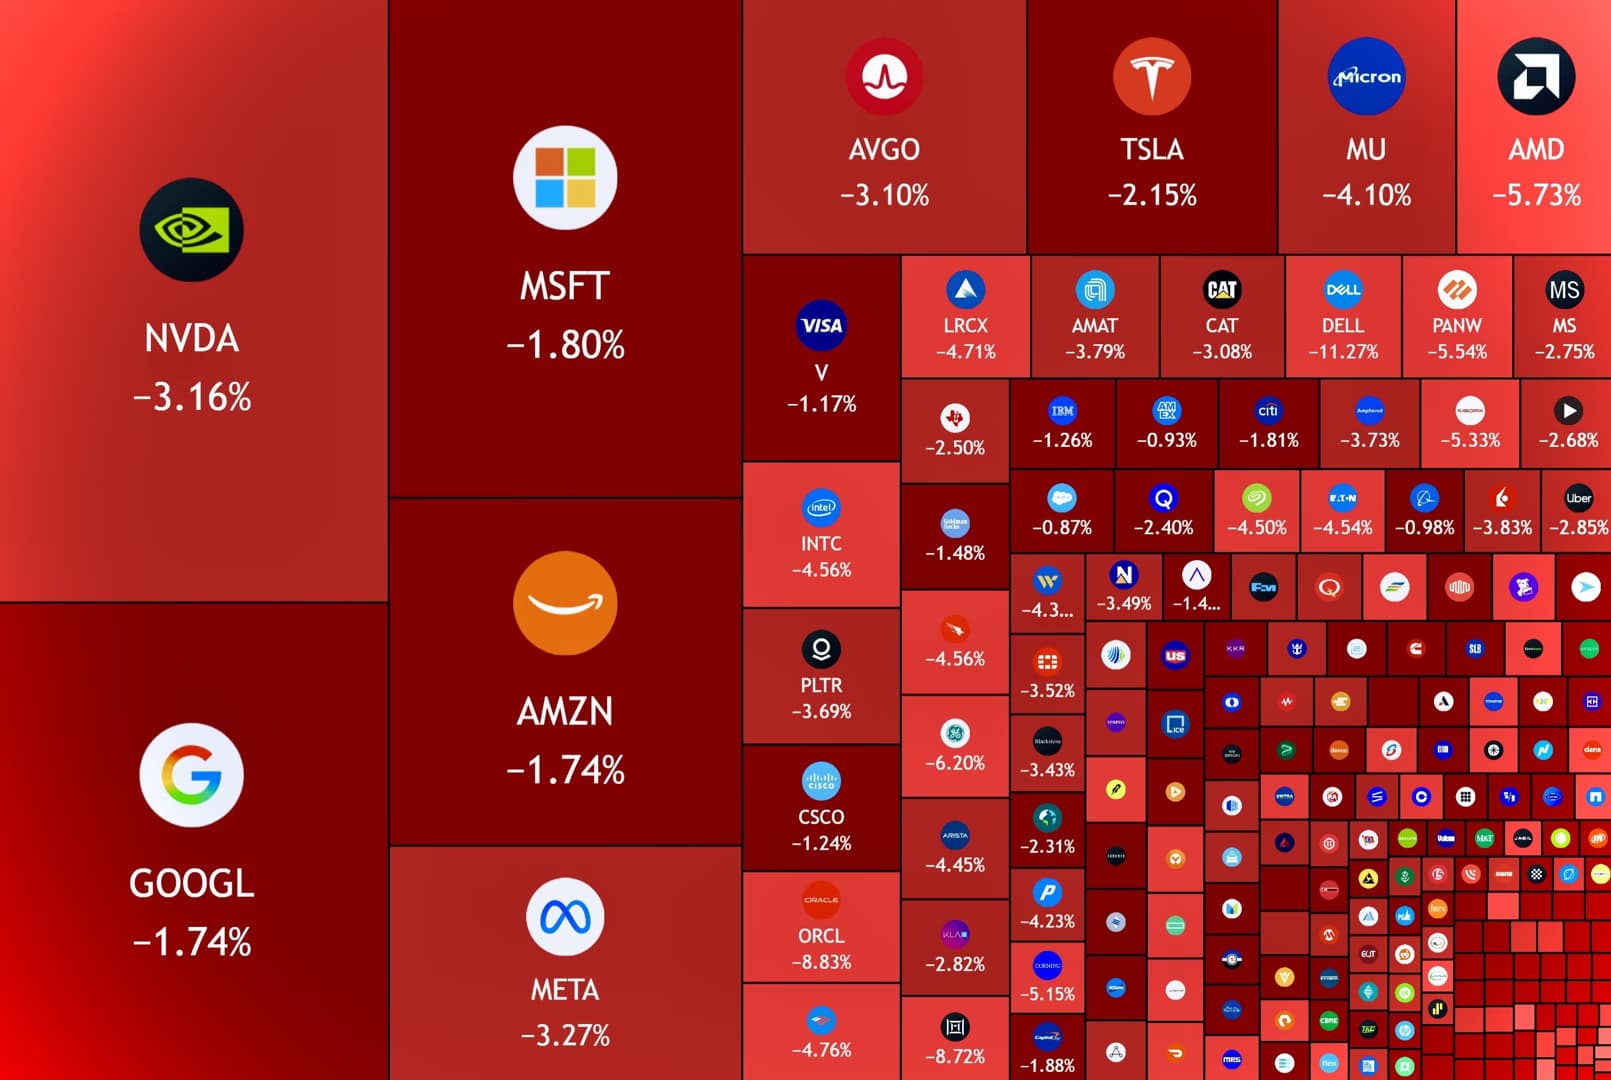
Данные по инфляции в США и решение Европейского центрального банка по ставке станут главными темами следующей недели на мировых рынках, где растут цены на нефть и доходность облигаций. На этой неделе волатильность на рынках усилилась, а динамику котировок определяли энергетические издержки и ожидания относительно процентных ставок.
Возобновление США атак на Иран и рост цен на нефть усилили давление продавцов на рынке облигаций. Доходность 10-летних казначейских облигаций США достигла 4,82 процента — максимального уровня с ноября 2023 года, а доходность 2-летних облигаций поднялась до 4,42 процента, достигнув максимума с января 2025 года.
Доходность 10-летних облигаций завершила неделю на уровне 4,79 процента, увеличившись на 6 базисных пунктов. Президент Федерального резервного банка Нью-Йорка Джон Уильямс заявил, что инфляция в США продолжает замедляться благодаря ослаблению влияния импортных пошлин и тому, что высокие цены на энергоносители не распространяются на другие секторы услуг.
Член Совета управляющих ФРС Кристофер Уоллер заявил, что может поддержать сохранение процентных ставок на текущем уровне на заседании по денежно-кредитной политике в этом месяце, если экономические данные покажут ослабление инфляционного давления. Однако превышение ожиданий данными по занятости вне сельского хозяйства вновь усилило ожидания повышения ставки и привело к снижению фондовых индексов в последний торговый день недели.
В августе занятость вне сельского хозяйства в США выросла на 162 тысячи человек. Уровень безработицы не изменился и сохранился на отметке 4,1 процента, а данные по занятости за июнь и июль были пересмотрены в сторону повышения в общей сложности на 55 тысяч человек.
Президент США Дональд Трамп заявил, что данные по занятости втрое превысили все прогнозы, кроме его собственного, и выразил мнение о необходимости снижения процентных ставок. На фоне геополитических рисков, связанных с Ближним Востоком, цена барреля нефти Brent выросла за неделю на 6,4 процента — до 96,4 доллара.
На фоне ожиданий повышения ставок ФРС цена золота снизилась на 0,6 процента и завершила торги на уровне 4 430 долларов за тройскую унцию. Индекс доллара также снизился на 0,5 процента, до 99,2 пункта, из-за обеспокоенности финансовым состоянием США.
Индексы США и Европы двигались разнонаправленно
По итогам недели индекс S&P 500 на Нью-Йоркской фондовой бирже вырос на 0,09 процента, Nasdaq — на 0,40 процента. Индекс Dow Jones снизился на 0,27 процента. На следующей неделе в США будут опубликованы индекс цен производителей, индекс потребительских цен и индекс потребительского доверия Мичиганского университета.
Европейские фондовые рынки, за исключением Великобритании, демонстрировали отрицательную динамику. В еврозоне цены производителей в июле выросли на 1,6 процента в месячном и на 5,8 процента в годовом выражении, превысив ожидания, а потребительская инфляция в августе ускорилась до 3,3 процента, достигнув максимального уровня примерно за три года.
Рост доходности облигаций и опасения эскалации военных столкновений на Ближнем Востоке ограничили склонность инвесторов к риску в Европе. Доходность 10-летних облигаций Германии выросла до 3,39 процента, Великобритании — до 5,29 процента, а доходность 2-летних облигаций Франции — до 3,21 процента.
Член Исполнительного совета ЕЦБ Изабель Шнабель заявила, что процентные ставки должны находиться на более высоких уровнях. На заседании ЕЦБ на следующей неделе ожидается повышение ключевых ставок, при этом цены на энергоносители стали одним из основных источников риска для банка.
Британский индекс FTSE 100 вырос за неделю на 0,06 процента. Французский CAC 40 снизился на 1,46 процента, итальянский MIB 30 — на 0,98 процента, а немецкий DAX — на 1,97 процента. На следующей неделе будут отслеживаться данные о росте экономики еврозоны, инфляции в Германии, решение ЕЦБ по ставке и данные по промышленному производству в Великобритании.
Цены на энергоносители оказали давление на рынки Азии
Рост энергетических издержек и высокая доходность облигаций оказывали давление на азиатские фондовые рынки. Председатель Банка Японии Кадзуо Уэда заявил, что регулятор продолжит оценивать соответствие экономических и ценовых тенденций ожиданиям и рассматривать возможность повышения ставок.
Доходность 5-летних облигаций Японии достигла 2,31 процента — максимального уровня с 1994 года, а доходность 10-летних облигаций поднялась до 3,017 процента, достигнув максимума с 1995 года. По итогам недели южнокорейский Kospi снизился на 1,5 процента, японский Nikkei 225 — на 2,09 процента, а китайский сводный индекс Шанхайской фондовой биржи — на 0,27 процента. В Гонконге индекс Hang Seng вырос на 0,26 процента.
На следующей неделе в Японии будут опубликованы данные о росте экономики и внешнеторговом балансе, в Китае — данные по инфляции, а в Японии — данные по промышленному производству.
Решение по ставке в Турции в центре внимания рынков
Индекс BIST 100 на Стамбульской фондовой бирже завершил неделю снижением на 4,30 процента, до 14 012,42 пункта. Курс доллара к турецкой лире вырос на 0,40 процента по сравнению с закрытием предыдущей недели и достиг отметки 48,4320.
В календаре данных и решений Турции на следующую неделю значатся баланс денежных средств казначейства, решение Центрального банка Турецкой Республики по ставке, данные по промышленному производству, платежному балансу и опрос участников рынка.
Согласно опросу ожиданий экономистов, в сентябре ожидается сохранение ключевой ставки на уровне 37 процентов. Медианный прогноз по ключевой ставке на конец года составил 35 процентов.


 Недвижимость
 Транспорт
 Запасные части, аксессуары, оборудование и тюнинг
 Секонд-хенд и новые покупки
 Строительное оборудование и промышленность
 Поставщики частных уроков
 Объявления о вакансиях
 Ищущие работу
 Царство животных
 Искатели помощников
 Долевое владение
 Автомобиль
 Автомобильное оборудование
 Мать и ребенок
 Строительная техника
 Средняя школа и университет