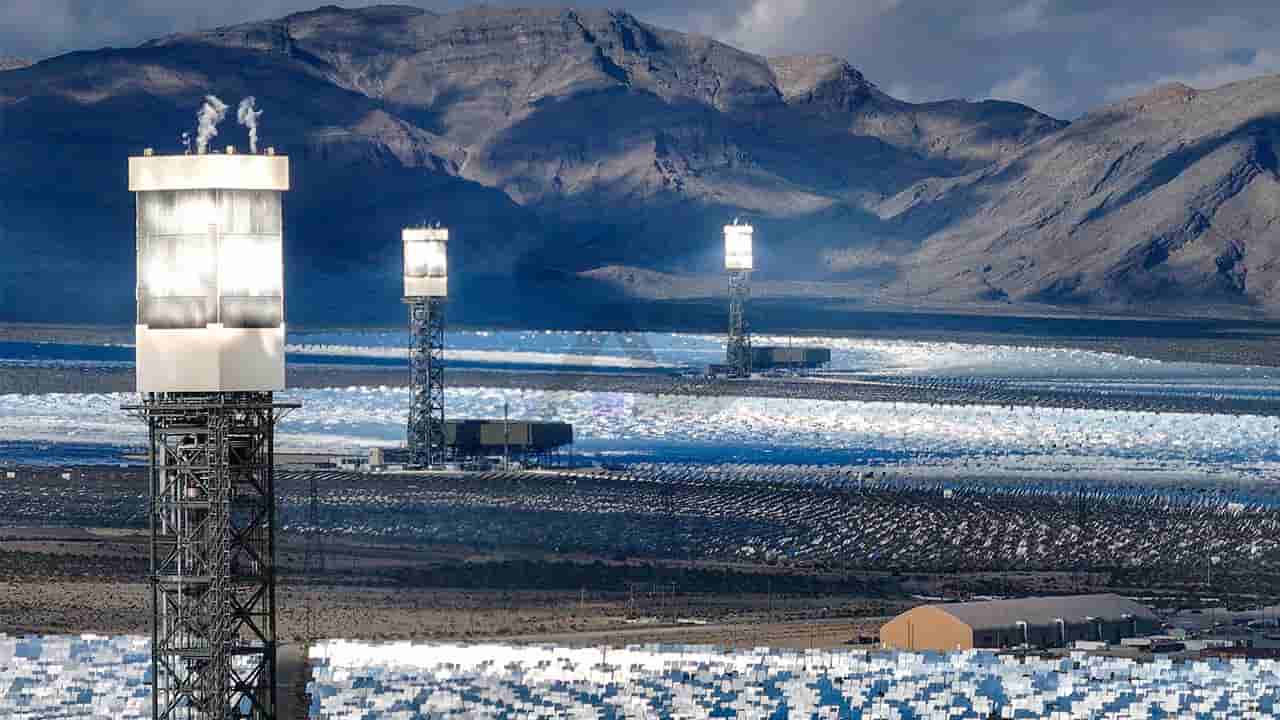
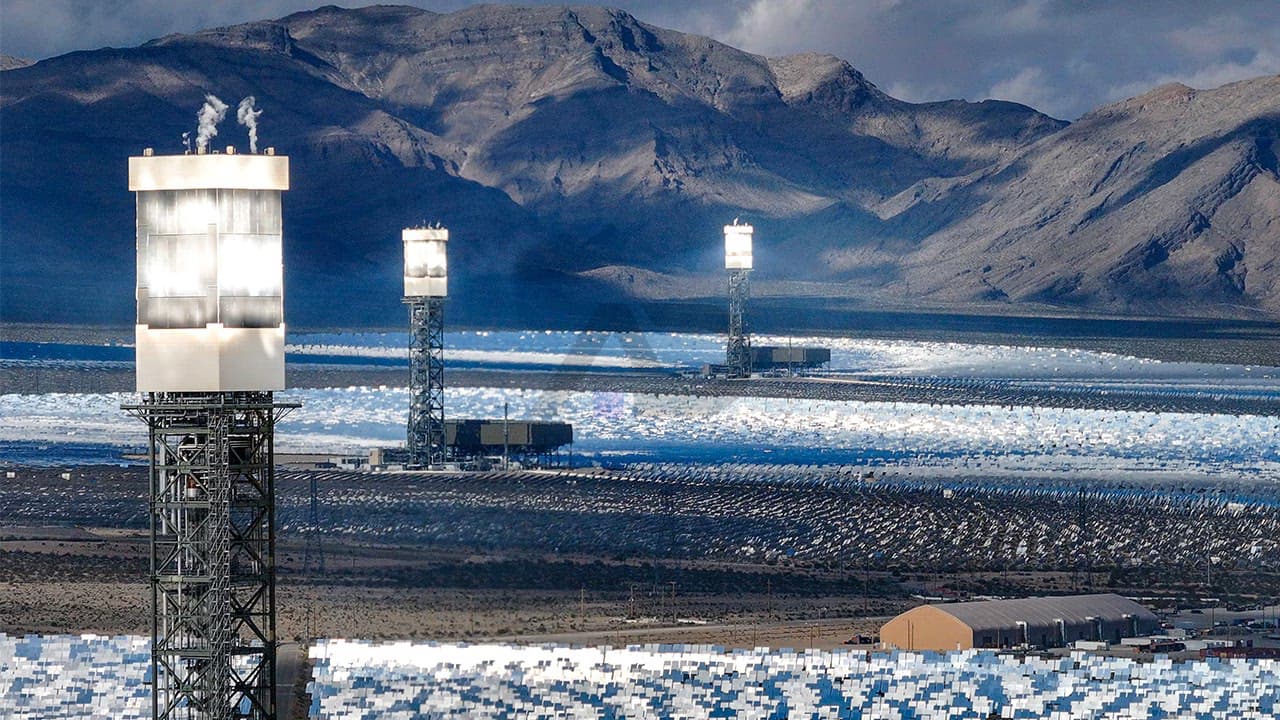
Стремительный рост инвестиций в искусственный интеллект побуждает проекты дата-центров в США не ограничиваться получением электроэнергии из сети и создавать собственную генерирующую инфраструктуру. 59 проектов в стране планируют совокупную генерирующую мощность 90 ГВт, чтобы напрямую покрывать потребности в электроэнергии.
Эта мощность составляет более четверти всей планируемой мощности дата-центров в США. Около 92% запланированной мощности, или 82 ГВт, были заявлены с начала 2025 года.
Вместо ожидания подключения к сети строятся собственные электростанции
Подключение крупных дата-центров к электросетям в некоторых проектах может занимать до 7 лет. Поэтому инвесторы стремятся запустить объекты раньше, создавая генерирующие мощности рядом с дата-центрами, а не ожидая завершения сетевых инвестиций.
Дата-центры, на которых работают приложения искусственного интеллекта, круглосуточно нуждаются в больших объемах электроэнергии, что усиливает эту тенденцию. Помимо Meta, Microsoft, Amazon и Oracle, в проектах собственной генерации электроэнергии участвуют OpenAI и Anthropic. OpenAI и Anthropic заключили договоры аренды мощностей общей величиной более 10 ГВт.
Предпочтение отдается технологиям, которые можно быстро запустить
В проектах широко используются технологии, которые можно установить быстрее, чем традиционные электростанции. К таким вариантам относятся мобильные газовые генераторы, аэродеривативные турбины, применяемые в самолетах и военных кораблях, поршневые двигатели быстрого запуска, а также модернизированные турбины, ранее использовавшиеся на промышленных объектах.
В этих инвестициях приоритетом становится не столько эффективность выработки электроэнергии, сколько скорейший ввод объекта в эксплуатацию. Дата-центры для искусственного интеллекта могут приносить от 10 до 12 млн долларов ежегодного дохода на каждый мегаватт мощности. Поэтому запуск дата-центра на несколько лет раньше способен обеспечить дополнительные доходы в миллиарды долларов.
Техас лидирует по планам мощности, Огайо — по строительству
Мощности дата-центров, основанные на собственной генерации электроэнергии, сосредоточены в отдельных штатах США. На пять штатов приходится 83% всей запланированной мощности.
Техас с большим отрывом лидирует по планируемым мощностям благодаря близости к месторождениям природного газа в Пермском бассейне, развитой трубопроводной инфраструктуре и нормативной среде, позволяющей быстро продвигать инвестиции в дата-центры. Огайо занимает первое место в стране по мощности собственной генерации на строящихся объектах. Ожидается, что в проекты Meta и EdgeConneX в штате будет добавлено в общей сложности 736 МВт газовой генерации.
Большая часть запланированных 90 ГВт пока не реализована
В настоящее время работает лишь около 2 ГВт из запланированных 90 ГВт. Это соответствует 2,2% общей мощности. Еще 1,2% мощности находится на этапе строительства, 36% — на этапе получения разрешений, а около 60% — на стадии объявления или ранней разработки.
Основную часть действующих мощностей объемом около 2 ГВт составляют генерирующие объекты для дата-центров Colossus 1 и Colossus 2 компании xAI, принадлежащей Илону Маску, расположенных за пределами Мемфиса. На этих двух объектах эксплуатируются газовые турбины общей мощностью 1 498 МВт.
Ожидается, что к концу 2026 года действующие собственные мощности достигнут 2,8–3,2 ГВт. Если все проекты с подписанными соглашениями с арендаторами будут завершены в срок, к концу 2027 года общая мощность может вырасти до 13 ГВт.
Разрешения и поставки топлива осложняют график проектов
Проекты, которые вместо ожидания подключения к сети строят собственные электростанции, сталкиваются также с экологическими и другими разрешительными процедурами. В проекте Stargate компании OpenAI и Oracle в Нью-Мексико блокировка штатом газопровода, который должен снабжать топливом электростанцию мощностью 2,45 ГВт на территории объекта, негативно повлияла на график проекта.
Проблемы возникли и в процессе получения разрешения на выбросы в атмосферу для газовой электростанции собственной генерации мощностью 400 МВт в Нью-Джерси, принадлежащей партнеру Microsoft — Nebius. Если такие задержки станут массовыми, ожидаемая к концу 2027 года общая мощность собственной генерации может снизиться до 5 ГВт.
При инвестициях в дата-центры теперь учитываются не только возможность подключения к сети, но и доступ к генерирующему оборудованию, поставкам топлива и разрешительным процедурам. Рост инвестиций в искусственный интеллект сделал эти факторы определяющими для сроков ввода объектов в эксплуатацию.
 Недвижимость
 Транспорт
 Запасные части, аксессуары, оборудование и тюнинг
 Секонд-хенд и новые покупки
 Строительное оборудование и промышленность
 Поставщики частных уроков
 Объявления о вакансиях
 Ищущие работу
 Царство животных
 Искатели помощников
 Долевое владение
 Автомобиль
 Автомобильное оборудование
 Мать и ребенок
 Строительная техника
 Средняя школа и университет