- BIST10011,908+0.55%
- الدولار50.28+0.05%
- اليورو55.60-0.24%
- الذهب3,872.60-0.35%
- الفائدة36.00%-1.00
- البيتكوين64,570-1.14%
- 16 نوفمبر 20262°
- BIST10011,908+0.55%
- الدولار50.28+0.05%
- اليورو55.60-0.24%
- الذهب3,872.60-0.35%
- الفائدة36.00%-1.00
- البيتكوين64,570-1.14%
- 16 نوفمبر 20262°
مصلحة الضرائب ترفع الخصم القياسي للأزواج إلى 33,200 دولار في 2027
أعلنت مصلحة الضرائب الأمريكية تعديلات التضخم للسنة الضريبية 2027، ما يرفع الخصم القياسي والائتمان الضريبي للأطفال وشرائح الدخل ضمن نحو 70 بندًا ستُطبق على الإقرارات المقدمة في 2028.
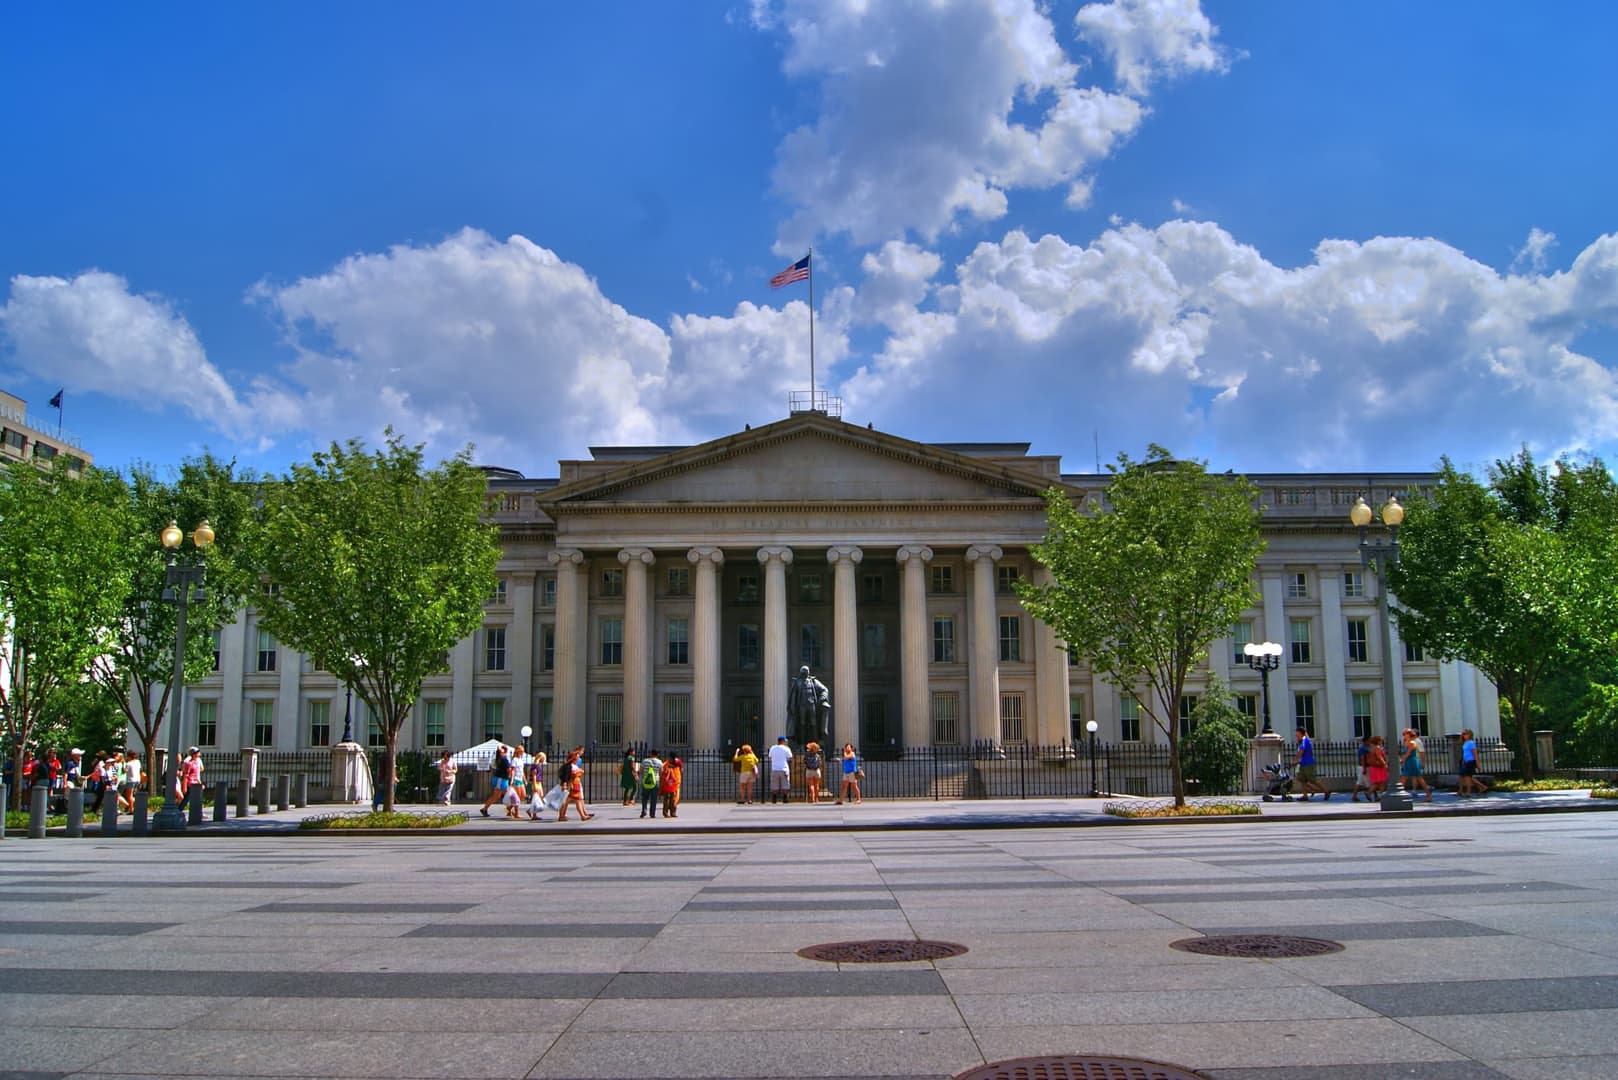
أعلنت مصلحة الضرائب الأمريكية تعديلات التضخم للسنة الضريبية 2027، وتشمل نحو 70 بندًا ضريبيًا اتحاديًا. ونُشرت التغييرات في إجراء الإيرادات 2026-35، وستُطبق عمومًا على الإقرارات الضريبية المقدمة في 2028، ولا تؤثر في إقرارات السنة الضريبية 2026 المقدمة في أوائل 2027.
سيرتفع الخصم القياسي للأزواج الذين يقدمون إقرارًا مشتركًا بمقدار 1,000 دولار ليصل إلى 33,200 دولار. وسيتمكن دافعو الضرائب الذين يقدمون إقرارات فردية من المطالبة بخصم قدره 16,600 دولار، بزيادة قدرها 500 دولار، بينما سيحصل أرباب الأسر على 24,925 دولار.
وسيرتفع الحد الأقصى للائتمان الضريبي للأطفال بمقدار 100 دولار ليصل إلى 2,300 دولار لكل طفل مستحق، مع إمكانية استرداد ما يصل إلى 1,800 دولار. كما سيرتفع الحد الأقصى للائتمان الضريبي على الدخل المكتسب لدافعي الضرائب الذين لديهم ثلاثة أطفال مستحقين أو أكثر إلى 8,496 دولارًا، مقارنةً بـ8,231 دولارًا في 2026.
وتشمل التغييرات الأخرى رفع الحد السنوي للمساهمات في حسابات الإنفاق المرنة للرعاية الصحية إلى 3,500 دولار، وتحديد الحد الأقصى لائتمان التبني عند 18,250 دولارًا، ورفع الاستثناء السنوي من ضريبة الهدايا إلى 20,000 دولار لكل مستفيد. وستتمكن الشركات الصغيرة من خصم ما يصل إلى 2.64 مليون دولار من المعدات والممتلكات المؤهلة بموجب البند 179.
وسترتفع شرائح ضريبة الدخل الاتحادية لمواكبة التضخم، بينما سيظل أعلى معدل هامشي عند 37%، وستبقى الإعفاءات الشخصية عند الصفر. وستعتمد المدخرات الفعلية على دخل كل أسرة ووضعها الضريبي ومدى أهليتها للحصول على الائتمانات.
اشترك في Ally Daily
اشترك ليتم إعلامك بالأخبار والتطورات والإعلانات الخاصة. سنبقيك على اطلاع.
بالتسجيل، فإنك توافق على سياسة الخصوصية الخاصة بنا