أدت التوقعات بأن يخرج اجتماع مجلس الاحتياطي الفيدرالي الأمريكي الذي يبدأ الأربعاء ويستمر يومين بقرار رفع أسعار الفائدة 25 نقطة أساس إلى تباين اتجاهات الأسواق العالمية. كما دعمت هذه التوقعات بيانات التوظيف القوية، وارتفاع توقعات التضخم، وتصريحات رئيس الاحتياطي الفيدرالي كيفن وارش بشأن استقرار الأسعار.
ولم يقدم وارش توجيهات بشأن خطوات أسعار الفائدة التي قد تُتخذ مستقبلًا. لذلك ستتم متابعة تصريحاته بعد الاجتماع عن كثب لرصد الإشارات التي ستقدمها بشأن اتجاه السياسة النقدية.
عائد السندات الأمريكية يسجل أعلى مستوى منذ 2007
ارتفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5.04% يوم الثلاثاء، مسجلًا أعلى مستوى له منذ يوليو 2007. وبعد تصريح وزير الخزانة الأمريكي سكوت بيسنت بأن سوق السندات الأمريكية يحقق أفضل أداء في العالم، استقر العائد يوم الأربعاء عند مستوى 5%.
لم يتمكن مجلس الشيوخ الأمريكي من تأمين الأغلبية اللازمة لإدراج مشروع قانون Clarity Act، الذي يهدف إلى وضع إطار تنظيمي شامل لقطاع العملات المشفرة، على جدول أعمال الجلسة العامة. وعقب هذا التطور، تراجع سعر بيتكوين 0.1% إلى 75 ألفًا و780 دولارًا، فيما انخفضت أسهم منصة تداول العملات المشفرة Coinbase بنسبة 10%.
تراجع سعر برميل خام برنت تسليم نوفمبر 0.6% إلى 108.1 دولارات، متأثرًا بزيادة المخزونات الأمريكية رغم المخاوف من المخاطر الجيوسياسية. كما انخفض سعر أوقية الذهب 0.6% إلى 4 آلاف و321 دولارًا.
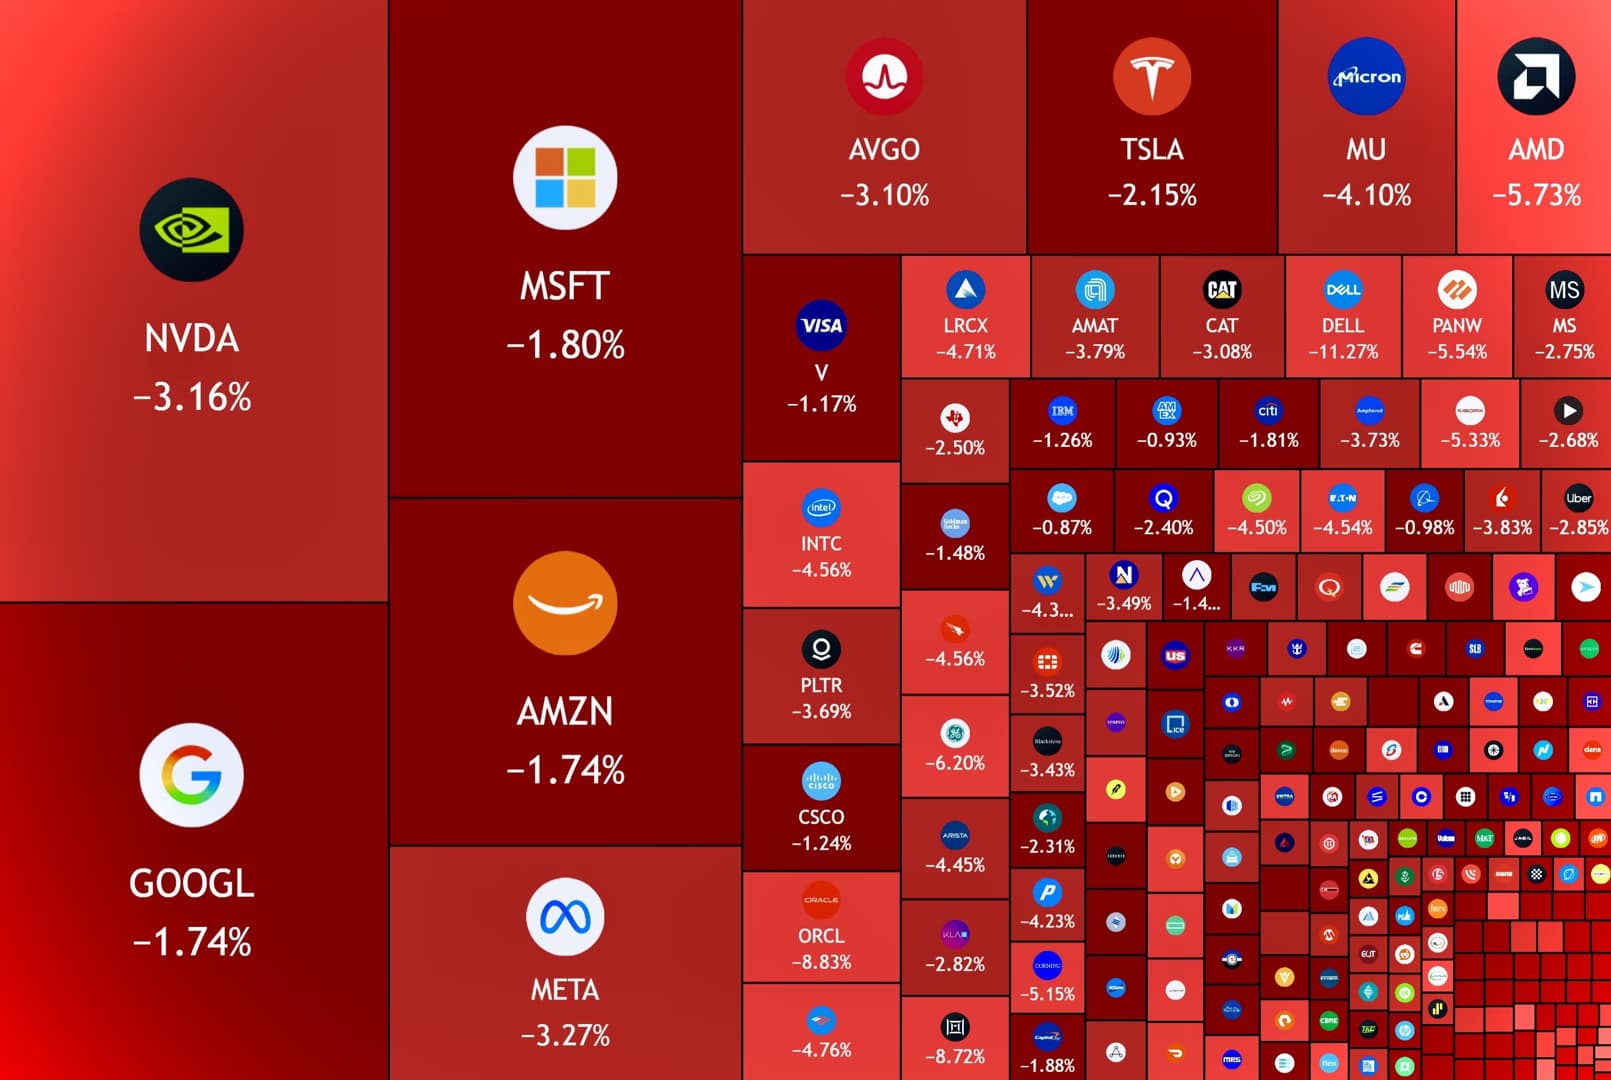
رغم توقعات رفع الفائدة، تراجع الدولار الأمريكي 0.1% إلى مستوى 99.6 متأثرًا بالمخاوف المالية. وأنهت بورصة نيويورك جلسة الثلاثاء على انخفاض، مع إضعاف ارتفاع عوائد السندات شهية المخاطرة.
البورصات الأمريكية تبدأ جلسة الأربعاء على ارتفاع
أعلنت شركة Meta أنها بدأت اختبار جيل جديد من الشرائح المصممة لتشغيل نماذج الذكاء الاصطناعي بتكلفة أقل واستهلاك طاقة أقل. وارتفعت أسهم الشركة بنحو 1% عقب الإعلان.
سجل مؤشر نيويورك الفيدرالي للتصنيع 7.6 في سبتمبر، ليأتي دون التوقعات. وأعلنت الجمعية الأمريكية للسيارات أن متوسط سعر الديزل بلغ مستوى قياسيًا جديدًا عند 6.27 دولارات للغالون.
تراجع مؤشر داو جونز الصناعي 0.63%، ومؤشر S&P 500 بنسبة 0.45%، ومؤشر ناسداك بنسبة 0.78% يوم الثلاثاء. وبدأت البورصات الأمريكية جلسة الأربعاء على ارتفاع.
استمرار ضغوط الهبوط في الأسواق الأوروبية
واصل ارتفاع أسعار النفط وضغوط البيع في أسواق السندات تأثيرهما على البورصات الأوروبية يوم الثلاثاء. ورغم ارتفاع مؤشر ZEW الألماني للثقة الاقتصادية من 34.2 في أغسطس إلى 34.7 في سبتمبر، فإنه لم يلبِّ التوقعات البالغة 40 نقطة.
تراجعت أسهم Deutsche Bank بنسبة 2.4%. وانخفض مؤشر FTSE 100 البريطاني 0.37%، ومؤشر CAC 40 الفرنسي 0.34%، ومؤشر FTSE MIB 30 الإيطالي 0.14%، ومؤشر DAX 40 الألماني 0.15%. وأظهرت البورصات الأوروبية أداءً متباينًا يوم الأربعاء.
تحسن شهية المخاطرة في آسيا
أدى تراجع ضغوط البيع في أسواق السندات إلى زيادة شهية المخاطرة في أسواق الأسهم الآسيوية. وارتفعت صادرات اليابان في أغسطس 19.3%، بينما زادت وارداتها 28%، وجاءت القراءتان كلتاهما أعلى من التوقعات.
اتسع العجز التجاري الياباني للشهر الرابع على التوالي نتيجة ارتفاع تكاليف الطاقة. وارتفع العجز من 638.3 مليار ين إلى 1.1 تريليون ين، أي ما يعادل نحو 7.1 مليارات دولار.
وقبيل إغلاق جلسة الأربعاء، ارتفع مؤشر كوسبي الكوري الجنوبي 0.3%، ومؤشر هانغ سنغ في هونغ كونغ 0.1%، ومؤشر شنغهاي المركب الصيني 0.6%، ومؤشر نيكاي 225 الياباني 0.3%.